Blog
La Agencia Internacional de la Energía reconoce la llegada del Peak Oil
>
Queridos lectores,
Anteayer 9 de Noviembre de 2010 la Agencia Internacional de la Energía (AIE) publicó su informe anual, el World Energy Outlook (WEO) 2010. El WEO 2010 consta de tres volúmenes de más de 250 páginas cada uno; yo me iré leyendo con calma los trozos que más me interesan y posiblemente comente sobre ellos en fecha posterior, pero de momento quiero hacer una valoración rápida basándome en el resumen ejecutivo (hay una versión en español gratuita) y una ojeada rápida al WEO en sí (que es de pago pero yo tengo una copia)
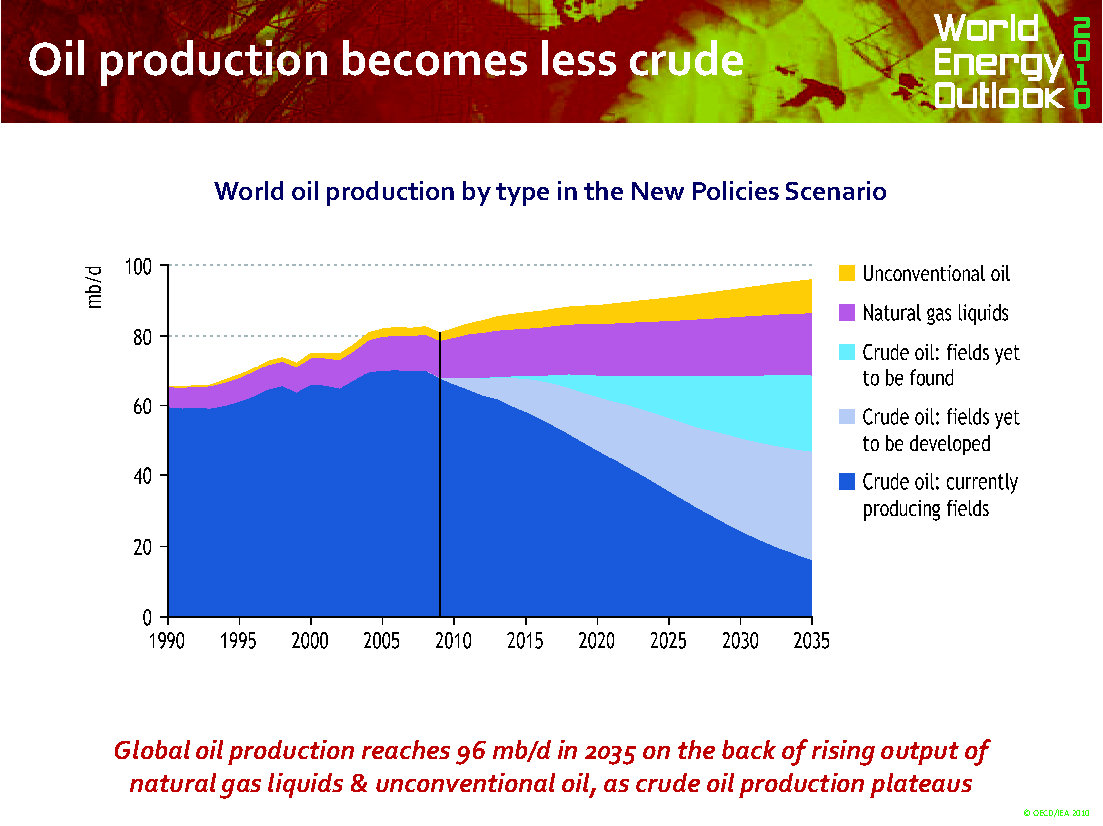
La gráfica que encabeza este post, así como otras que mostraré más tarde, está extraída de un documento que resume las gráficas claves del WEO y es, posiblemente, no sólo la más significativa del WEO sino que representa un cambio de paradigma fundamental en la Agencia. Esta gráfica representa la predicción de producción mundial de crudo en uno de los tres escenarios que contempla (el denominado New Policies), que de alguna manera es el que la AIE contempla como más probable. Según este escenario más verosímil, la AIE reconoce que el petróleo crudo probablemente llegó a su máxima producción en el año 2006. Aún es demasiado pronto para que la AIE trague el sapo de que la producción petrolífera va a declinar de manera fuerte durante los próximos años, y así considera que la producción de petróleo crudo (el que se extrae del subsuelo) no declinará, o lo hará muy levemente, durante los próximos 25 años. La AIE reconoce que los pozos actualmente en funcionamiento (franja azul oscuro en ese gráfico) van a declinar de manera rápida durante los próximos 25 años, pasando de una producción media anual actual de 70 millones de barriles diarios (Mb/d) a menos de 20 Mb/d (una caída de en torno al 5% anual), pero este declive se compensará gracias a todo el petróleo que va a salir de los pozos actualmente en desarrollo (franja de color añil) y de los pozos aún por descubrir (franja de color azul celeste). De manera casi perfecta estas dos franjas consiguen el milagro de mantener la producción de petróleo crudo estable, obteniendo casi ridículamente una línea horizontal. Hablando ya de todos los líquidos que se consideran petróleo (un artificio contable que inventó la AIE en 2005 para ocultar que el rey oro negro está desnudo), la producción total (todos los líquidos) de petróleo llega incluso a subir ligeramente de aquí a 2035, gracias a la subida de la producción de los líquidos del gas natural y de los petróleos no convencionales, y así pasaríamos de los 85 Mb/d de petróleo de todas fuentes de hoy en día 96 Mb/d en 2035. Una vez más, la AIE revisa a la baja sus propias previsiones de crecimiento de producción; lejos quedan los 120 Mb/d en 2030 del WEO 2007; y hasta los 103 Mb/d en 2030 del WEO 2009, el anterior, soy hoy ya un sueño inalcanzable.
Para mí, como seguramente para otros analistas, este reconocimiento supone un primer paso para reconocer la cruda realidad. Con bastante probabilidad, el año que viene la AIE hará una proyección de producción de petróleo crudo ligeramente a la baja, achacada a la falta de inversión suficiente, previsión que posiblemente irá empeorando en los años sucesivos hasta que, finalmente, aflore el Peak Oil de todos los líquidos. En todo caso el mensaje de ese año tiene ya una tonalidad gris oscuro, preludio del negro, y para endulzarlo un poco la AIE ha echado mano de un argumento que es caro a la industria, que quiere negar a toda costa que llegue un Peak Oil por falta de capacidad física, geológica y/o económica: lo que sucede en realidad es que ha habido un pico de demanda. Es decir, que no se va a producir más petróleo simplemente porque no se demanda más, y que de hecho cada vez se demandará menos, sobre todo por la OCDE, porque ya estamos haciendo nuestra transición, voluntaria y ordenada, a un mundo post-fósil. A los lectores de este blog tal argumento les parecerá una aberración, pero dentro del campo de los optimistas este argumento es fundamental a medida que los datos van mostrando que la producción ya no aumenta y que el consumo de la OCDE disminuye rápidamente. Más sobre esto un poco más tarde.
De las pocas cosa que he tenido tiempo de revisar del WEO es cómo ha evolucionado la inversión en el segmento upstream (desarrollo de pozos ya descubiertos pero no explotados -la franja añil- y exploración en búsqueda de nuevos pozos – la franja celeste-). De 2008 a 2009 la inversión había caído un 19% según el WEO 2009; en el WEO 2010 (página 135 y siguientes) se dice que la caída en 2009 fue en realidad del 15% y que este año la inversión ha subido un 9% -lo cual la deja por debajo de los niveles de 2008- aunque la frase es un tanto ambivalente y se traduce por «[la inversión en upstream] está presupuestada con una subida de alrededor del 9% respecto a 2010″. Veremos al final en qué queda ese «presupuesto». Una cosa curiosa de esta sección es que dice que, aunque la inversión en upstream subió de 2000 a 2008, si uno tiene en cuenta la subida de costes (debido al encarecimiento de materiales como el acero, y al mayor coste de explorar entornos más difíciles y profundos) la subida fue considerablemente menor. De hecho tras ese ajuste el crecimiento de 2010 respecto a 2009 es mínimo (ver gráfico adjunto, extraído de la página 140 del WEO 2010):


Otra cuestión que se plantea, aparte de cómo hacer crecer la producción de yacimientos cada vez más difíciles con igual o menos dinero, es de dónde va a salir ese petróleo. La gráfica que siga está sacada de nuevo de las gráficas clave; es un gráfico de barras que muestra los países que más incrementarán su producción durante los próximos 25 años.

Varias cosas resultan muy chocantes de este gráfico. La primera de todas ellas, que según parece sabemos que una parte sustancial del petróleo crudo de los próximos años saldrá de yacimientos por descubrir, como hemos dicho, y que curiosamente aunque no los hayamos descubierto sabemos en qué países estarán y, encima, qué volumen tendrán. Eso es como aquél que pierde las llaves y las busca debajo de la farola aunque las perdió en la otra esquina porque aquí hay luz. Después, resulta del todo inverosímil que Arabia Saudita pueda incrementar su producción en más de un 50%, cuando el debate es, desde hace cierto tiempo, si está llegando ya a su Peak Oil. En Iraq se es más realista: recientemente la AIE anunció que no se podría llegar a los 12 Mb/d prometidos y que si conseguimos 6 nos podremos dar por muy satisfechos; dados los problemas de inestabilidad en ese país, incluso ese objetivo es poco realista. En cuanto a Brasil, se asume que los pozos de aguas profundas se explotarán sin retrasos y que al final tendrán todas las reservas pronosticadas, a pesar de que según parece la producción de pozos de aguas profundas tiende a decaer más rápido y dar lugar a menos reservas finales de lo que uno piensa en un principio. Por último destacar la presencia entre los países que más contribuyen a enjugar el déficit de producción Kazajstán, simpático país que también está ayudando a remontar la producción de uranio y al cual quizá le dediquemos un post algún día; y de Venezuela, que a pesar de haber pasado su Peak Oil en 2000 va a aumentar su producción gracias a los prácticamente inexplotables petróleos pesados de la Franja del Orinoco.
En la AIE tampoco están en las nubes, y son conscientes de que a nadie se le escapa que una subida tan modesta de producción de petróleo de todo tipo combinada con la presión creciente del consumo de China, India, Rusia, Brasil, etc implica que igualmente el consumo de la OCDE seguirá bajando como viene pasando durante los últimos cinco años. Para que eso no se traduzca inevitablemente en una crisis económica, los gurús de la AIE tienen un plan que dan por sentado será el que sigan los países de la OCDE: mejorarán la eficiencia (y que Jevons se quede en la sala de espera) y además incrementarán de manera espectacular su producción de energía renovable, como muestra este gráfico del resumen ejecutivo:

En el gráfico se desglosa cómo variará la utilización de los diferentes tipos de energía en varios grandes territorios del mundo (OCDE, China, Resto). En el caso de la OCDE, el uso del petróleo y del carbón disminuirá, en tanto que las otras fuentes aumentarán, y de manera espectacular en el caso de las otras renovables (i.e., no hidroeléctrica). En China, por supuesto, todo aumenta. Es interesante comparar este gráfico con uno similar del WEO 2009:

Como se puede ver, hace un año se daba unas variaciones un poco más discretas. Bien es cierto que el horizonte temporal de ambos escenarios no es idéntico (hasta 2030 en el WEO 2009, hasta 2035 en el WEO 2010), pero es difícil de creer que los señores de la AIE piensen que todo varía más suave hasta 2030 como en el WEO 2009 y después a lo bestia en los 5 años que van de 2030 a 2035; este gráfico refleja, simplemente, cómo la AIE va cambiando drásticamente de año en año, una vez más, sus previsiones para intentar adaptarse a la realidad, al tiempo de que mantiene la ficción de que no pasará nada grave. Es su deseo de que no habrá una grave crisis en la OCDE lo que les lleva a afirmar en 2010 que la producción de energía renovable no hidroeléctrica en la OCDE hacia 2035 será de 600 Megatoneladas de petróleo equivalente (Mtpe) al año, cuando sólo un año antes decía que hacia 2030 sería de unas 150 Mtpe. Además, milagrosamente la subida de las renovables y de las otras fuentes compensa exactamente la pérdida de petróleo y carbón, lo cual hace pensar en un gráfico «cocinado» para que todo cuadre, y la alusión a la eficiencia es necesaria para explicar por qué en una situación de estancamiento energético la economía no se va al garete. Por terminar, decir que esos 600 millones de toneladas de petróleo equivalente representan una potencia media anual de casi 800 Gw, lo cual es poco comparado con el consumo de energía en el planeta Tierra: la producción mundial sólo de energía eléctrica representa una potencia media anual de unos 2 Tw, en tanto que la energía primaria consumida se sitúa cerca de las 11.000 millones de toneladas de petróleo equivalente cada año, una potencia media anual de 11.5 Tw. El incremento propuesto de renovables representa, por tanto, el 7% del total de consumo.
Por resumir un poco el post, la AIE está pidiendo, por tanto, un objetivo de expansión de las renovables muy ambicioso pero no directamente imposible, y para ello necesita que el declive del petróleo no sea tan salvaje que lo que es posible no sea insuficiente.
Conclusión: se inventan un plateau o meseta con un petróleo desconocido pero que saben en qué países se encuentra, y para que no cunda el pánico decimos que lo que ha pasado es que es la demanda que baja, que no la oferta. Un delirio. Sin embargo, los lectores del diario El País ya habrán visto cómo comienza la pedagogía con una noticia de título deliberadamente equívoco: «Las subvenciones al carbón y al petróleo en el mundo son cinco veces mayores que las de las renovables» (también producen, en el caso del petróleo y de España, 12 veces más energía, pero eso no interesa resaltarlo allí). En esa noticia, el Sr. Fatih Birol nos comunica que la producción de crudo llegó a su máximo en 2006 como dijimos, y envía un aviso a navegantes: la OCDE tendrá que electrificar su sistema de transporte, sea esto posible o no (al menos con vehículos privados). Manténganse a la escucha, porque parece que la cosa se está complicando.
Salu2,
AMT