Blog
Pensamientos económicos de un herniado (II)
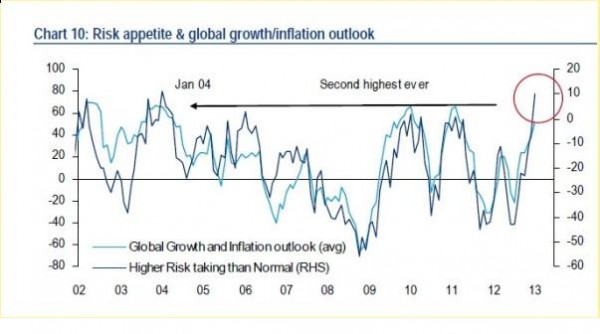
Continuando con lo expuesto en el artículo anterior (1), me gustaría seguir profundizando en este mundo financiero tan enmarañado y dar nuevas pistas que ayuden a orientarse a los pocos ahorradores que quedamos.
Según una encuesta de Bank of America Merryl Lynch, no había habido tanto apetito por tomar posiciones de riesgo desde enero del 2004. ¿No decía Keynes que en estos asuntos mundanos quien manda es nuestro espíritu animal? Por supuesto que nada puede salir mal con semejante buena vibra, no?

¿Qué alimenta ese espíritu en estos momentos? Teniendo en cuenta que como expliqué en el artículo anterior no se pueden esperar altos niveles de inflación y no hay más que mirar alrededor para confirmarlo. En EEUU la inflación en 2012 ha sido la quinta más baja en los últimos 50 años. Alemania acaba de aprobar unos presupuestos que se reducen en 10.000 millones sobre al año anterior (2). China este año va a empezar a re-orientar su política económica escapando de unos mercados internacionales que seguro no les compran todo lo que dicen sus estadísticas hacia el desarrollo de la demanda interna, tal y como observó esta semana Bernanke, lo que afectará negativamente a las materias primas como tan bien explica Michael Pettis, referencia imprescindible en todo lo que afecta en ese país (3). Brasil ha dejado de crecer. Japón se encuentra oficialmente en recesión tras haber corregido las cifras del segundo trimestre de 2012 de +0.1 a -0.1, que se suma al -0.9 del tercer trimestre, y todavía no ha demostrado que gritando «inflación» pueda escapar vía crecimiento de una deuda pública dos veces y media la nuestra.
No hay crecimiento ni lo va a haber porque desaparece en sociedades con deudas por encima del 90% de su PIB, tal y cómo Reinhart & Rogoff demostraron en su momento (4). En estos momentos vivimos en un mundo que tiene a cuestas los intereses de una deuda equivalente al 340% de su producción anual, un yugo que ninguna sociedad ha experimentado en tiempos de paz. Ni hay crecimiento, ni se espera si nos atenemos a los principales indicadores adelantados, como los pedidos industriales PMI (5) o el movimiento de mercancías medido por el Baltic Dry Index (6 ). Cup of tea Bruce, let´s celebrate!
La mayoría de los expertos prevén un movimiento durante 2013 de bonos a acciones, no por unos «fundamentales», que como acabamos de ver en el párrafo anterior no existen. El movimiento de bonos a acciones está basado en el miedo, el miedo al fin de la burbuja de la deuda pública. Se habla de que los EEUU podrían ir al «default» con unos intereses sobre la deuda que podrían dispararse. Pongamonos a pensar un poco. Actualmente los bancos centrales orientan su actividad hacia deuda pública y derivados hipotecarios o MBS. Si subieran los tipos estos productos destrozarían sus balances. ¿Alguien cree que van a permitir una subida de tipos? Esa probabilidad no es cero, pero necesitaría sufrir de alucinaciones para apostar un duro por ello. Antes estos bancos centrales endurecerían su política monetaria y dejarían que caiga la bolsa que perder ellos. (7 ) Además lo de la quiebra americana no hay por dónde cogerlo teniendo en cuenta que el servicio de la deuda actualmente no supone más de una sexta parte de los ingresos fiscales de ese país y teniendo en cuenta que el pago de intereses es y será prioridad absoluta, como lo es en España tras nuestra reciente modificación constitucional. Si exacto, esa que no conoce nadie. No obstante, no estoy negando que se esté creando una burbuja enorme en el sector de bonos, lo que niego es que ésta explote antes que lo hagan otras burbujas, como la del mercado de valores que en el caso del S&P, se está acercando a niveles anteriores a la crisis.
Pero el miedo no es la única explicación. Daniel Lacalle, quien no requiere presentación, sobre el artículo anterior me hacía la siguiente observación «No ha entrado todo el que tenía que entrar cuando han salido 127.000 millones de equities». Ups! Si el dinero de las bolsas está saliendo y no entrando (8), quién está manteniendo el nivel de los índices? Me puse a investigar ese misterio y finalmente los chicos de Goldman Sachs me dieron la explicación, que es tan 2013…
La política de los bancos centrales de mantener los tipos en básicamente cero (medida ZIRP), permite que las grandes corporaciones emitan deuda corporativa a tipos ridículos para financiar con ese dinero la re-compra de la cartera propia. Con esta medida por una parte se ahorran el pago de dividendos y por la otra inflan artificialmente el precio de unas acciones sobre las cuales a los directivos se les evalúa su rendimiento y se les remunera sus rendimientos variables. Por supuesto que emplear un recurso tan escaso como el capital en semejante artimaña no deja de ser un horroroso costo de oportunidad para cualquier empresa y para la sociedad en su conjunto. Durante 2012 se malgastaron 405.000 millones de dólares en recompras de acciones o «buybacks», sólo superadas por los 639.000 millones de 2007, dinero que como sabemos se evaporó en meses.
Por la evolución de la velocidad del dinero, por los volúmenes que se mueven en las bolsas, nadie se cree esta subida. Como decía un gestor por twitter, «la subida más odiada» y como acabamos de ver, más artificial de la historia. La realidad es que las acciones se podrán mover por ingeniería financiera, pero nunca lo suficiente para compensar decepciones en la primera y última línea de la cuenta de resultados que es lo que realmente cuenta. Me imagino que a todos los que andan tan optimistas con el futuro de la bolsa gracias a estos tejemanejes no les preocupará que quienes están entrando en estos momentos en el mercado sean unos individuos a quienes no les podría importar menos lo que pase con su «inversión» tan «productiva», como pudimos observar con el batacazo de 2008.
Además desde el punto de vista de un típico inversor español, ese señor nacido durante los 40s y 50s que acumula la mayor parte de su patrimonio en ladrillo, invertir los ahorros en el IBEX, en deuda patria, en depósitos bancarios o en planes de pensiones y fondos invertidos normalmente en euros, es exponerse a que un «evento» respecto al problema pendiente y no resuelto de la periferia de Europa, le barriera de un plumazo más de la mitad de su riqueza. Por muy «diversificado» que crea que está, en el fondo no lo está en lo más mínimo. Es cierto que soy un aguafiestas cuando el euro se ha apreciado en estos meses un 10% frente al dólar y un 20% frente al yen. Es cierto también que desde un punto de vista técnico el euro se puede ir a buscar el 1.42. Pero eso sólo aceleraría la destrucción del tejido productivo nacional y la inevitable quiebra del país. Vivimos un mundo donde la estabilidad económica mundial cada vez requiere de mayores niveles de intervención y por lo tanto es más frágil. No deberíamos dar la espalda a esa realidad. ¿Another cup of tea?
(1) https://www.colectivoburbuja.org/index.php/pablo-baroja/pensamientos-economicos-de-un-herniado/
(2) http://www.bloomberg.com/news/2012-11-23/german-parliament-approves-2013-budget-amid-risk-to-deficit.html
(3) http://www.mpettis.com/
(4) http://www.economics.harvard.edu/files/faculty/51_This_Time_Is_Different.pdf
(5) http://www.ism.ws/ISMReport/content.cfm?ItemNumber=10752
(6 )http://investmenttools.com/futures/bdi_baltic_dry_index.htm
(7) http://soberlook.com/2013/01/treasury-yields-capped-by-public-sector.html
(8 ) www.ici.org/info/flows_data_2013.xls